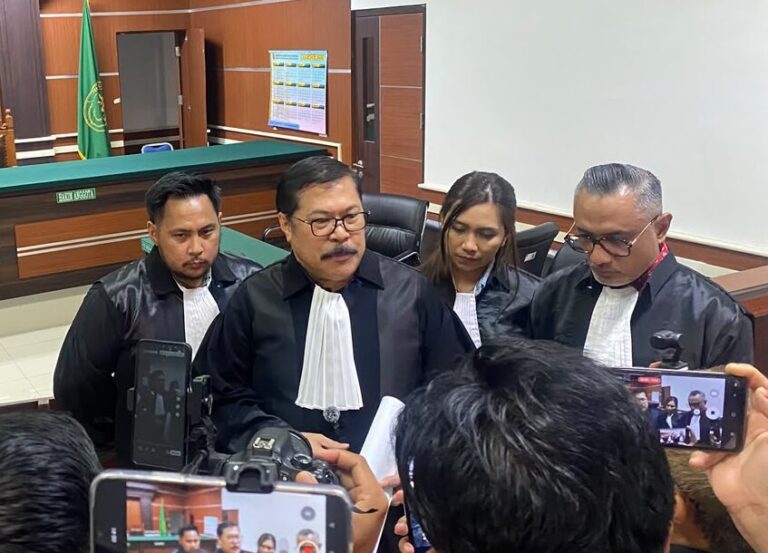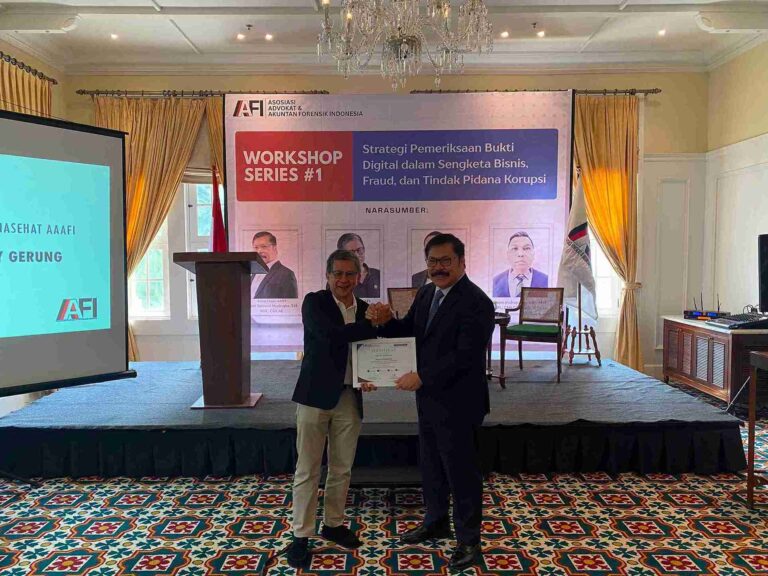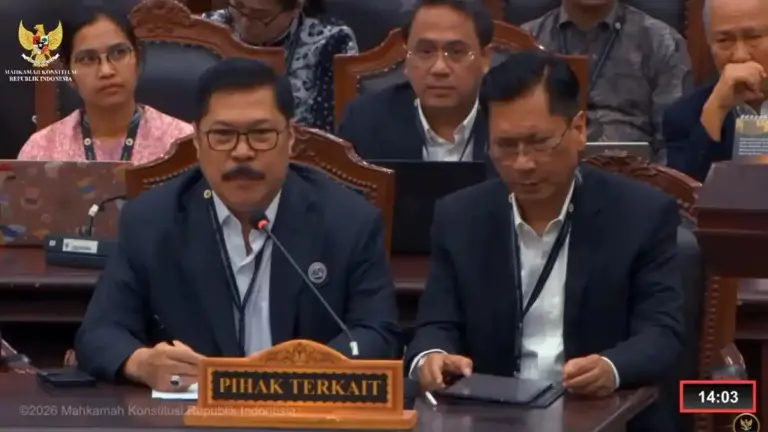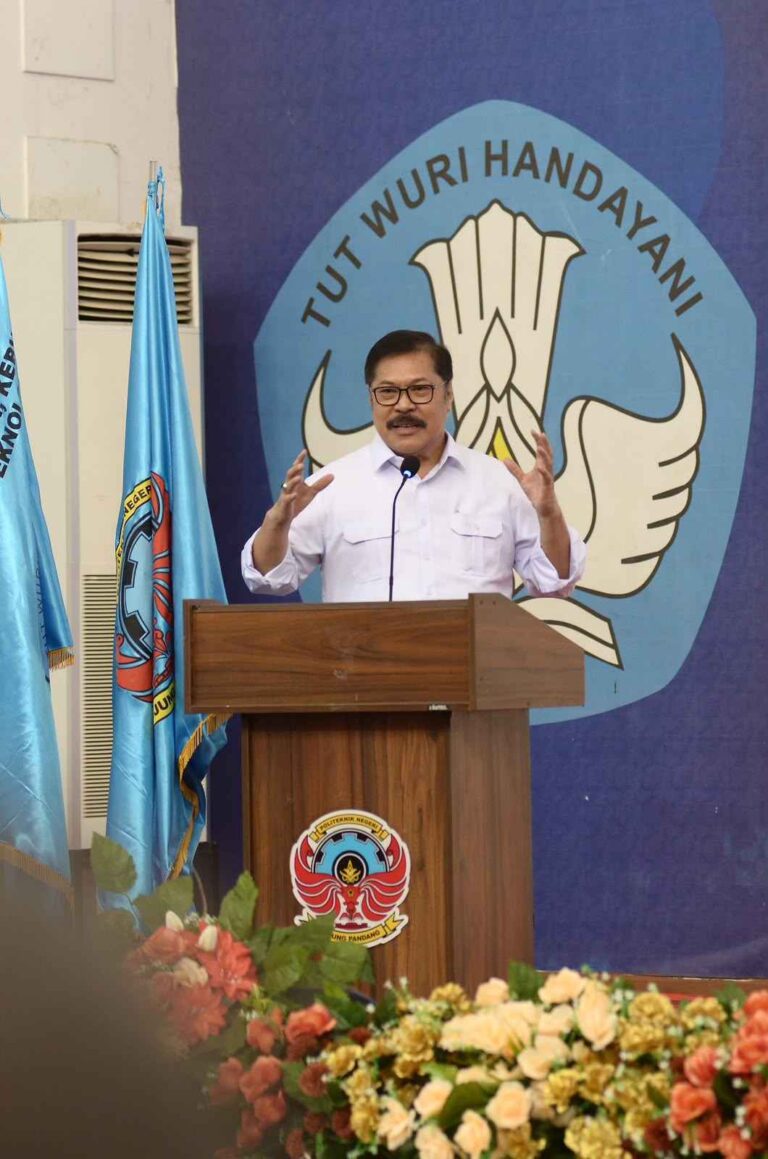
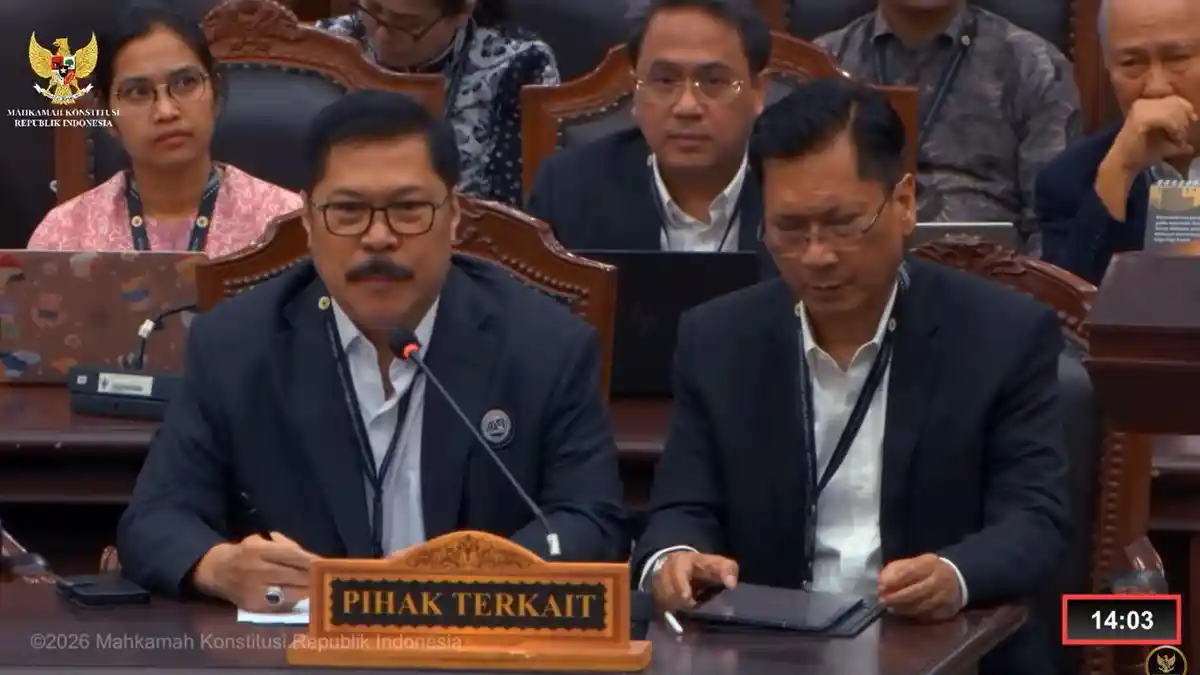
Jakarta》Jagamerahputih.com — Ketua Umum Asosiasi Advokat dan Akuntan Forensik Indonesia (AAAFI), Dr. Jan Samuel Maringka, SH.MH menilai perhitungan kerugian keuangan negara di Indonesia memerlukan standar teknis yang berlaku seragam bagi semua lembaga auditor.
Hal itu Jan Maringka mewakili AAAFI, saat hadir sebagai Pihak Terkait dalam sidang pengujian undang-undang di Mahkamah Konstitusi (MK) RI, Jakarta, Rabu (4/11/2026).
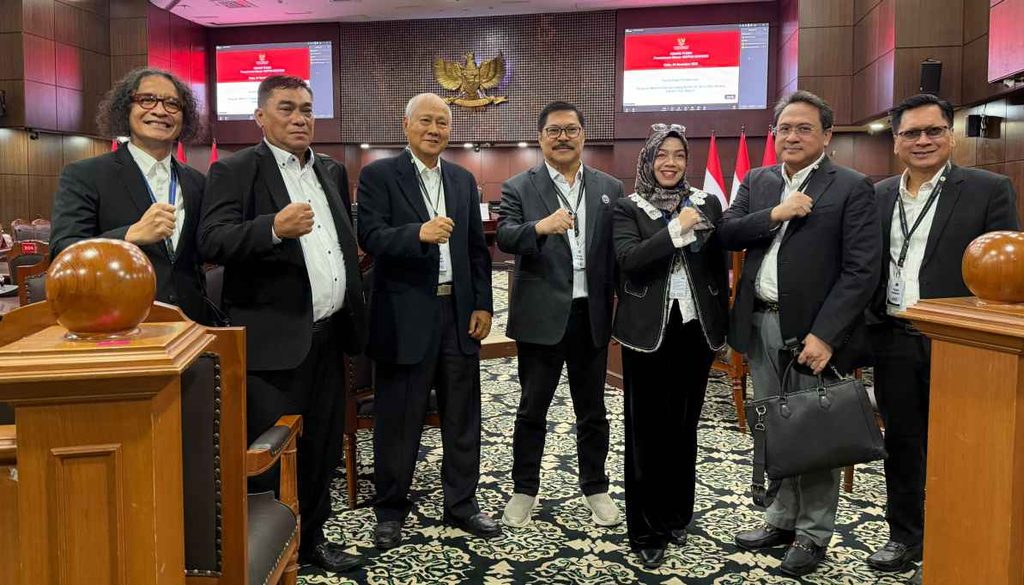
“Penghitungan yang keliru secara metodologis akan menghasilkan angka yang keliru, siapa pun pelaksananya dan siapa pun yang menugaskannya,” kata Maringka.
Duduk perkara pengujian di MK ini berpangkal pada belum adanya standar teknis yang seragam dalam menghitung kerugian keuangan negara di Indonesia.
AAAFI, yang hadir sebagai Pihak Terkait dalam sidang pengujian undang-undang pada Rabu (4/11/2026), menilai kepastian besaran kerugian negara sangat bergantung pada metodologi yang dipakai.
Didampingi para pakar hukum dan akuntan forensik senior, Maringka menegaskan bahwa kepastian besaran kerugian negara sangat bergantung pada metodologi yang dipakai.
Jika metodenya keliru, maka hasil perhitungannya pun akan salah, terlepas dari siapa pun instansi atau orang yang mengerjakannya.Sidang yang dipimpin oleh Ketua MK Suhartoyo, didampingi Wakil Ketua MK Saldi Isra dan Hakim Konstitusi Asrul Sani tersebut, menjadi ruang bagi AAAFI untuk memaparkan persoalan mendasar di pengadilan korupsi.
AAAFI mencermati bahwa dalam persidangan tindak pidana korupsi, majelis hakim kerap dihadapkan pada dua angka kerugian negara yang berbeda jauh atas dasar fakta yang sama.
“Mengenai lembaga mana yang berwenang melakukan pemeriksaan keuangan negara, AAAFI tidak menyampaikan tafsir maupun sikap politik,” ujar Maringka.
Perbedaan angka yang berlipat-lipat itu biasanya muncul karena perbedaan metode penghitungan yang dipakai oleh penuntut umum melalui laporan BPK atau BPKP, dengan angka dari penasihat hukum lewat ahli mereka.
Tanpa adanya parameter atau standar bersama, hakim akhirnya hanya bisa memilih untuk menerima atau menolak suatu besaran angka secara utuh.
Kondisi ini tidak hanya menimbulkan keresahan bagi para hakim, tetapi juga menciptakan ketidakpastian hukum bagi terdakwa, jaksa, maupun negara dalam proses peradilan.
Dampak dari ketiadaan standar metode yang seragam ini juga terlihat nyata dalam praktik hukum di lapangan.
Berdasarkan data Kejaksaan RI per Agustus 2026, dari ribuan perkara korupsi yang berjalan, mayoritas menggunakan perhitungan dari BPKP, inspektorat, atau auditor internal, sementara sebagian kecil menggunakan BPK.
Contoh nyata juga terlihat dalam kasus korupsi komoditas timah, di mana Mahkamah Agung harus mengoreksi penetapan awal kerugian negara dari Rp300 triliun menjadi Rp28,93 triliun karena komponen kerugian lingkungan sebelumnya dicampuradukkan.
Dari sudut pandang akuntansi forensik, Wakil Ketua Umum II AAAFI, Mohammad Mahsun, menjelaskan bahwa frasa “nyata dan pasti jumlahnya” dalam undang-undang keuangan negara sebenarnya adalah sebuah konsep, bukan alat ukur langsung. “Konstruksi tersebut memerlukan parameter pengujian terukur dan diterapkan melalui metode penghitungan yang alasannya wajib dijustifikasi secara tertulis,” paparnya.
Konsep tersebut harus diuji melalui parameter yang terukur. Karena itu, AAAFI merumuskan enam parameter kumulatif untuk menguji kerugian negara, mulai dari keterlacakan dokumen, kemampuan untuk dihitung ulang dan direplikasi oleh pihak lain, kemurnian kategori kerugian, bebas dari perhitungan ganda, hingga keterkaitan langsung akibat perbuatan melawan hukum.
Untuk menjamin keadilan dan kepastian hukum, AAAFI merekomendasikan pembentukan standar teknis yang memuat delapan elemen utama. Delapan elemen tersebut mencakup penentuan batas kategori kerugian, hierarki metode, nilai wajar, kecukupan bukti, pengujian kausalitas, pencegahan perhitungan ganda, ulasan mutu independen, serta jaminan akses kertas kerja audit bagi pihak yang diperiksa.
AAAFI berharap masukan ahli ini dapat membantu Mahkamah Konstitusi dalam menyamakan persepsi serta membangun sistem pembuktian hukum yang lebih objektif, transparan, dan berkeadilan bagi seluruh pihak.
Asosiasi Advokat & Akuntan Forensik Indonesia (A3FI/AAAFI):
A3FI/AAAFI adalah organisasi profesi di Indonesia yang mengintegrasikan keahlian advokat dan akuntan forensik.
Dalam kepengurusannya AAAFI terdiri dari para tokoh advokat dan akuntan forensik seperti:
● Jan Samuel Maringka (Ketua Umum Asosiasi Advokat dan Akuntan Forensik Indonesia (A3FI/AAAFI – Jaksa Agung Muda Bidang Intelijen (Jamintel) Kejaksaan Agung RI periode 2017–2020),
● Agung Firman Sampurna (Ketua BPK RI 2019 – 2022, Ketua Dewan Pembina A3FI),
● Hamdan Zoelfa (Ketua MK RI 2009 – 2011, Ketua Dewan Pengawas A3FI),
● Haryono Umar (Wakil Ketua KPK RI 2007 – 2011, Dewan Pembina A3FI)
● Irwanto (Akuntan Senior, Sekretaris Jenderal A3FI),
● Denny Kailimang (Advokat Senior, Dewan Pembina A3FI),
● Mohamad Mahsun (Wakil Ketua Umum II A3FI)
(**)
About the Author